A Orvieto il dossier bancario torna al centro del dibattito cittadino, tra attese, indiscrezioni e un negoziato che si avvicina a un passaggio decisivo. La partita per il controllo della Cassa di Risparmio di Orvieto entra infatti nella sua fase più delicata, mentre si avvicina la scadenza delle trattative esclusive tra Mediocredito Centrale (MCC) e Banca del Fucino.
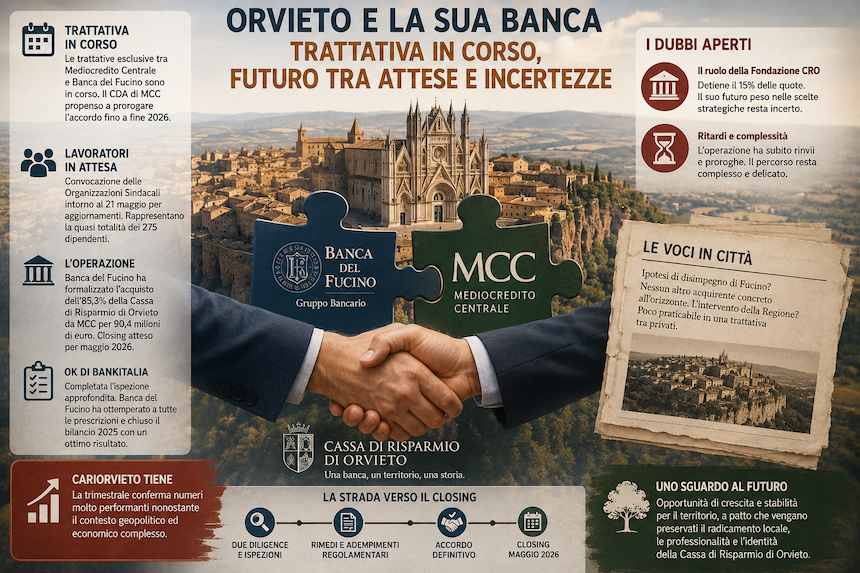
Secondo quanto emerge dall’ultimo comunicato ufficiale di MCC del 30 ottobre 2025, e da successive ricostruzioni della stampa specializzata, il confronto tra le parti è tuttora in corso. Il consiglio di amministrazione di MCC avrebbe accettato la proposta avanzata da Banca del Fucino di una proroga dei termini del 30 maggio e, pur in assenza di nuove comunicazioni formali, l’orizzonte temporale per il closing dell’operazione potrebbe slittare fino alla fine del 2026, confermando la complessità del negoziato. Nel frattempo, sul fronte interno, cresce l’attenzione dei lavoratori. È prevista intorno al 21 maggio la convocazione delle organizzazioni sindacali, che rappresentano la quasi totalità dei 275 dipendenti, per un aggiornamento ufficiale sull’evoluzione della trattativa. Un passaggio sollecitato con forza dalle sigle sindacali, che da settimane chiedono maggiore chiarezza sul futuro dell’istituto.
Nonostante questi elementi, in città si sono rapidamente riaccese voci e speculazioni su un possibile disimpegno di Banca del Fucino, senza che emerga però alcun soggetto alternativo concreto. Il mondo delle partecipazioni bancarie di MCC, in effetti, è in movimento: la messa in vendita di BdM (ex Popolare di Bari) ha attirato l’interesse di grandi gruppi come Crédit Agricole e Iccrea, ma si tratta di operazioni con una chiara focalizzazione sul Mezzogiorno e difficilmente sovrapponibili al caso orvietano.
Non sono mancate richieste di intervento pubblico, in particolare da parte della Regione. Una prospettiva che appare tuttavia poco praticabile: la trattativa in corso coinvolge soggetti privati e vede già la presenza di un potenziale acquirente, rendendo difficile ipotizzare un ruolo diretto di Palazzo Donini.
I rallentamenti registrati negli ultimi mesi trovano invece una spiegazione più che concreta nell’ispezione approfondita condotta da Banca d’Italia su Banca del Fucino. Un controllo che ha di fatto “cristallizzato” la situazione dell’istituto al momento dell’avvio delle verifiche, imponendo tempi tecnici inevitabili. Oggi, però, quel percorso risulta completato: la banca guidata da Francesco Maiolini ha ottemperato alle prescrizioni di Via Nazionale e ha chiuso il bilancio 2025 con risultati positivi, rafforzando la propria credibilità.
Sul piano industriale, l’operazione è già definita nei suoi elementi essenziali. Banca del Fucino ha formalizzato l’acquisizione dell’85,3% della Cassa di Risparmio di Orvieto da Mediocredito Centrale per un valore di 90,4 milioni di euro. Il percorso, tuttavia, è stato caratterizzato da rinvii e proroghe dell’esclusiva, a testimonianza della complessità dell’operazione e delle necessarie autorizzazioni regolamentari. Il closing, inizialmente previsto in tempi più rapidi, è ora atteso per dicembre 2026, sempre stando alle indiscrezioni non smentite, però da MCC.
Resta aperto il nodo del ruolo della Fondazione Cassa di Risparmio di Orvieto, che mantiene una quota intorno al 15%. La Fondazione sembra che non abbia avuto alcun ruolo nella decisione di vendere né è delineato il suo peso futuro nelle scelte strategiche dell’istituto.
Nel frattempo, CariOrvieto continua a mostrare segnali di solidità: l’ultima trimestrale evidenzia risultati particolarmente performanti, nonostante un contesto economico e geopolitico complesso. Un elemento che rafforza l’attrattività dell’istituto e potrebbe spostare i valori della banca in sede di trattativa.
L’acquisizione si conferma quindi un’operazione articolata, in equilibrio tra opportunità e criticità. Per Banca del Fucino rappresenta una leva di crescita strategica nel Centro Italia, attraverso l’integrazione di un istituto con basi solide. Per Orvieto, può tradursi in maggiore stabilità finanziaria e nuove prospettive di sviluppo, a condizione che vengano preservati il radicamento territoriale e le professionalità locali.
Le incognite, tuttavia, non mancano: dalla gestione dell’integrazione al futuro ruolo della Fondazione, fino alla capacità di mantenere l’identità storica della Cassa di Risparmio di Orvieto. Nei prossimi mesi si capirà se il percorso verso queste “nozze” bancarie procederà senza ulteriori ostacoli o se emergeranno nuovi elementi di complessità.