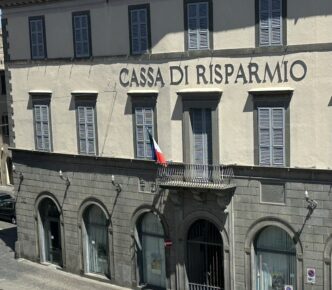
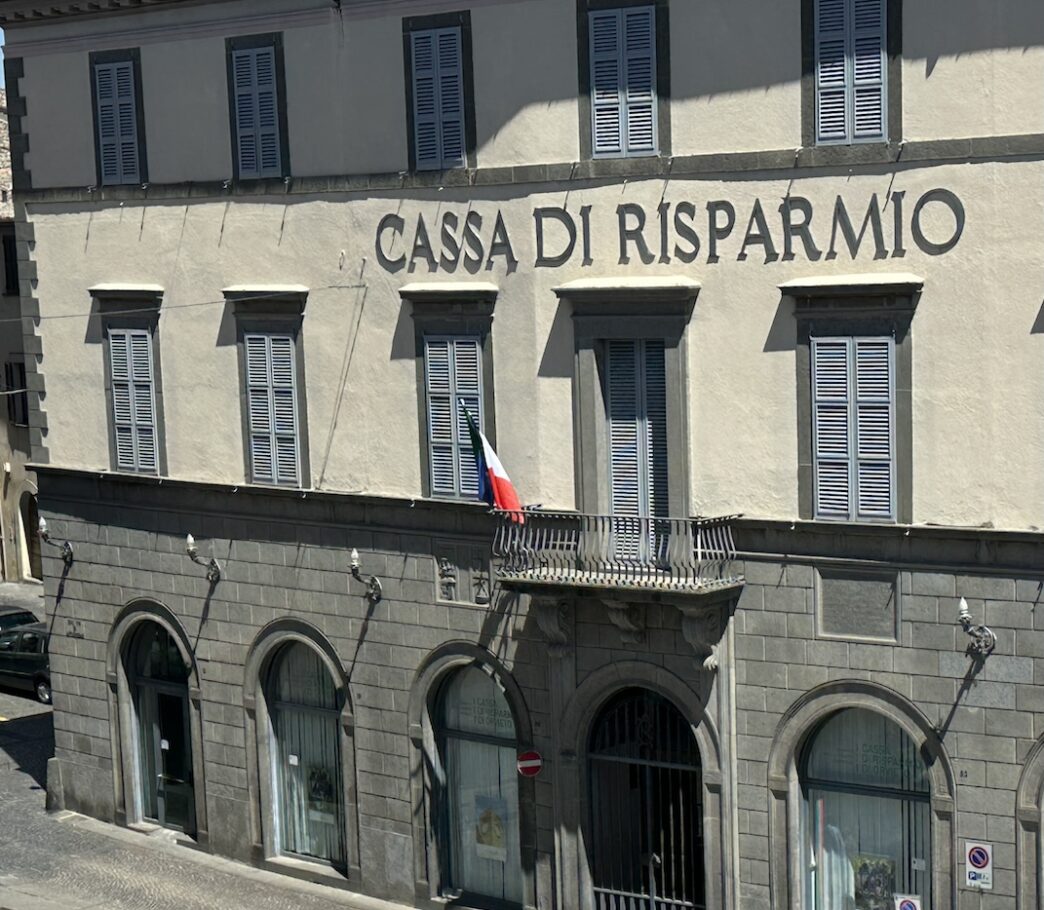
UniCredit punta forte su CariOrvieto. Almeno stando a quanto riportato da La Stampa nell’edizione di sabato scorso, secondo cui il gruppo milanese avrebbe messo sul piatto un’offerta superiore ai 110 milioni di euro, più alta della forchetta del valore ipotizzato tra 80 e 100 milioni di euro. Una cifra che, se confermata, renderebbe particolarmente concreta la possibilità che la Cassa finisca nell’orbita di uno dei maggiori gruppi bancari italiani.
Ma siamo ancora nel campo delle indiscrezioni. Il termine per la presentazione delle offerte vincolanti a Mediocredito Centrale è scaduto il 18 settembre, ma al momento non risultano comunicazioni ufficiali né da parte di MCC né da parte di UniCredit che confermino l’offerta e il suo valore. Le notizie che arrivano dal mondo finanziario parlano di una proposta industriale particolarmente competitiva, ma restano da conoscere condizioni, struttura dell’operazione e soprattutto quale sarà la valutazione complessiva delle offerte.
Anche perché UniCredit, se davvero fosse il nuovo proprietario di CariOrvieto, si troverebbe ad acquisire una banca che opera in un’area geografica nella quale il gruppo è già storicamente presente. La presenza di UniCredit nel Centro Italia è infatti consolidata da tempo fin dai tempi della fusione di Banca di Roma e successivamente con l’acquisizione di CariPerugia che ha ulteriormente rafforzato il presidio del gruppo in Umbria.
È proprio qui che nasce la prima domanda.
Perché un grande gruppo bancario dovrebbe puntare con tanta decisione su una banca relativamente piccola e fortemente concentrata in un territorio nel quale è già presente?
La risposta, naturalmente, spetta agli analisti e alle strategie industriali di chi presenterà l’offerta. Ma per Orvieto la domanda successiva è ancora più importante: quali sono gli asset che interessano realmente a UniCredit?
Perché acquistare CariOrvieto significa entrare in possesso di una rete di filiali, di una clientela, di una raccolta, di rapporti con imprese e famiglie e di personale che conosce profondamente il territorio. Ma significa anche mettere a confronto una rete già esistente con quella dell’acquirente. Ed è qui che si apre il capitolo della possibile razionalizzazione.
Non è affatto detto che questo debba accadere e oggi non ci sono elementi per affermarlo come un fatto. Ma in un’operazione di integrazione bancaria è ragionevole interrogarsi sul destino delle filiali che dovessero risultare sovrapposte, soprattutto nei piccoli centri.
E allora le domande diventano molte.
Che cosa interessa davvero a UniCredit di CariOrvieto? Quale sarà il destino della rete? Quante filiali resteranno? Che cosa accadrà alla sede storica? E quale sarà il futuro del personale?
Sono domande che acquistano ancora più peso se si considera la storia recente della Cassa.
Perché ad ogni passaggio di mano il centro decisionale della banca si è progressivamente allontanato da Orvieto. Prima Roma, poi Firenze, quindi Bari e nuovamente Roma. Se l’operazione dovesse essere acquisita da un grande gruppo con centro direzionale a Milano, il rischio è che Orvieto perda anche gli ultimi spazi di autonomia rimasti.
Ma c’è un altro capitolo sul quale sarebbe interessante sapere se, e in quale forma, ci siano state interlocuzioni: quello della Fondazione Cassa di Risparmio di Orvieto, socio di minoranza.
La Fondazione è stata coinvolta nella trattativa? Sono state discusse condizioni a tutela del territorio? E, soprattutto, sono stati affrontati eventuali temi legati ai risparmiatori che a suo tempo investirono nei titoli di Banca Popolare di Bari attraverso la rete CariOrvieto?
Sono semplicemente domande che, alla vigilia di un passaggio societario così importante, sarebbe utile poter porre.
Così come sarebbe utile sapere se il socio di controllo, Mediocredito Centrale, abbia raccolto o meno richieste e garanzie da parte delle istituzioni locali e della Fondazione sul mantenimento dell’occupazione, della rete e della presenza della banca nei territori più periferici.
Perché qui non si parla soltanto di un marchio.
Si parla di persone che lavorano in CariOrvieto, di dipendenti che conoscono aziende e famiglie, delle relazioni costruite negli anni e di una presenza fisica che per molti piccoli Comuni continua ad avere un valore che va oltre la semplice funzione bancaria.
La partita è dunque ancora aperta e ora spetterà a MCC valutare le offerte presentate. Oltre a UniCredit, risultano in corsa Crédit Agricole, Credem, Banco Desio e CF+, in una competizione nella quale prezzo, prospettive industriali e condizioni dell’operazione saranno elementi decisivi.
Ma proprio perché la scelta del nuovo proprietario si avvicina, sarebbe importante che insieme al valore economico dell’offerta venisse valutato anche ciò che l’operazione può significare per il territorio. Non si tratta di chiedere di fermare una vendita né di pretendere che una banca rimanga immutata per ragioni identitarie. Si tratta di sapere, prima che le decisioni siano prese, quale sarà il destino della rete, della sede, dei posti di lavoro e soprattutto di quelle filiali che rappresentano ancora un presidio nei piccoli centri.
Perché il rischio non è soltanto perdere il nome CariOrvieto. Il rischio è che, con la progressiva integrazione in un gruppo più grande, Orvieto perda altri pezzi di quella struttura bancaria che negli anni ha già visto allontanarsi direzione e centri decisionali. E che alla fine resti una rete di sportelli ridotta, un marchio scomparso e una banca che continuerà a operare sul territorio senza avere più, però, nel territorio il proprio punto di riferimento.
È questo che la politica, le istituzioni locali e la Fondazione dovrebbero chiedere oggi a chi ha in mano la scelta: non chi comprerà CariOrvieto, perché quella è una decisione industriale che spetta al venditore e al mercato, ma che cosa sarà disposto a lasciare a Orvieto chi la comprerà.
Perché una banca può cambiare proprietario. Ma un territorio, ogni volta che perde un centro decisionale, una competenza, un presidio qualificato o posti di lavoro, diventa un po’ più debole.