In Umbria il credito bancario alle imprese continua a ridursi, senza segnali concreti di inversione di tendenza. È un fenomeno strutturale, che accompagna l’economia regionale da prima della pandemia e che, nel tempo, ha progressivamente eroso la capacità di investimento del tessuto produttivo. A certificarlo è l’analisi della Camera di Commercio dell’Umbria sui dati ufficiali della Banca d’Italia, rielaborati al netto dell’inflazione.
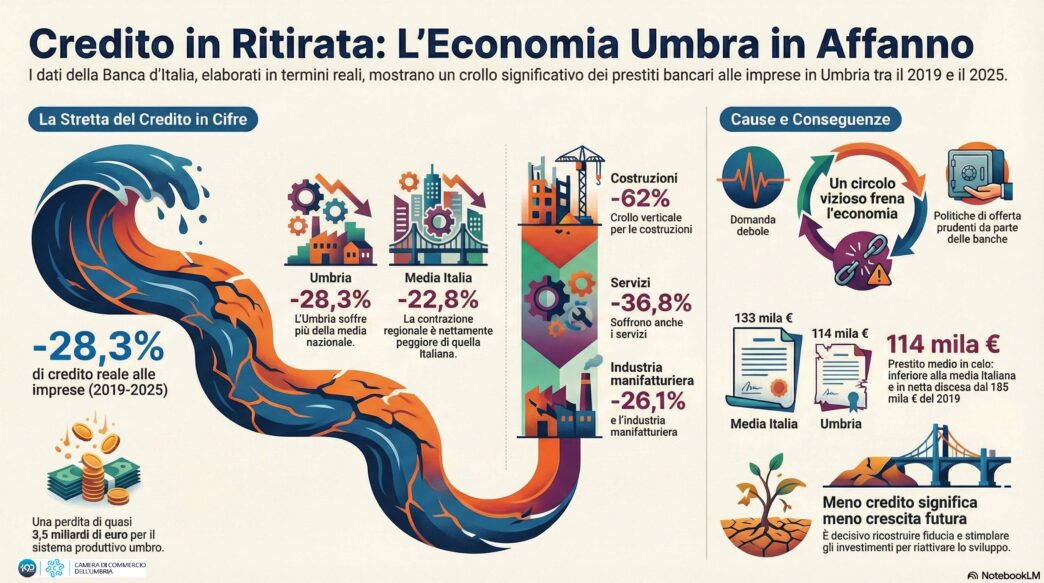
Dal secondo trimestre del 2019 al secondo trimestre del 2025, il credito reale alle imprese umbre è diminuito del 28,3%. Se il confronto viene esteso al 2018, la contrazione raggiunge il 36,6%, un dato peggiore rispetto alla media nazionale e che colloca l’Umbria tra le regioni più penalizzate del Centro Italia. In termini assoluti, significa che sono evaporati quasi 3,5 miliardi di euro di prestiti alle aziende rispetto al periodo pre-Covid, che diventano oltre 5,1 miliardi se si considera il confronto con il 2018.
Non si tratta di una flessione episodica. La riduzione del credito si è stratificata negli anni, attraversando fasi diverse: dall’espansione sostenuta dalle politiche monetarie straordinarie del post-pandemia, all’irrigidimento legato all’aumento dei tassi di interesse dal 2022, fino alla fase più recente in cui, nonostante il rallentamento dell’inflazione e i primi tagli ai tassi, il credito non è tornato a crescere.
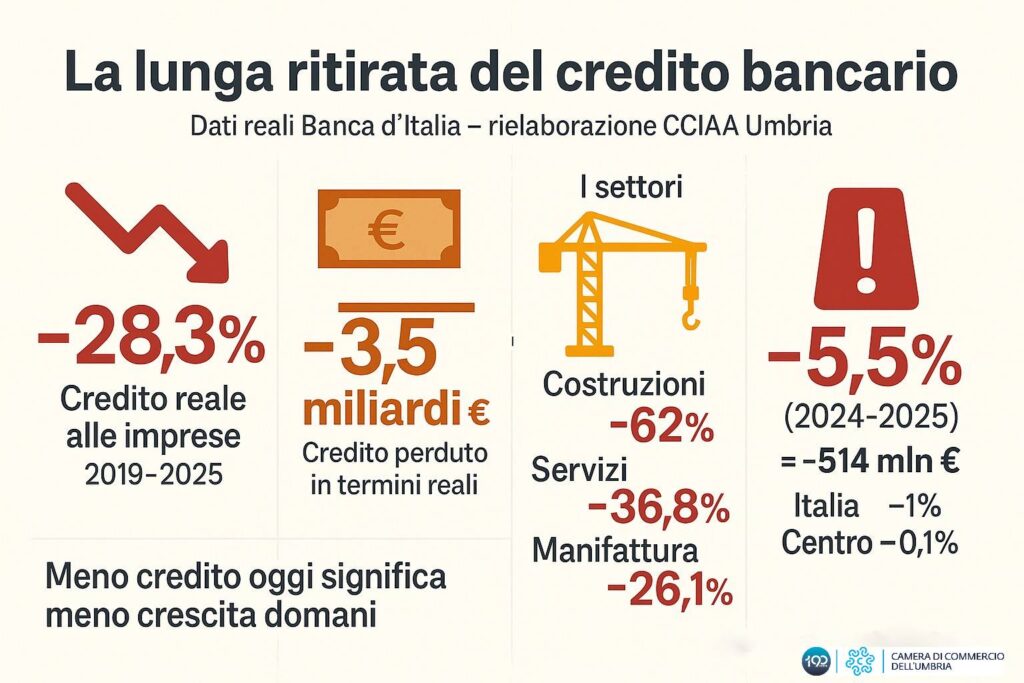
Il dato colpisce in modo differenziato i settori produttivi. Le costruzioni risultano il comparto più penalizzato, con un crollo del credito del 62% in termini reali. Seguono i servizi, che segnano una riduzione del 36,8%, e l’industria manifatturiera, con un -26,1%. Proprio nel manifatturiero emergono forti differenze territoriali: nel Ternano la contrazione supera il 37%, mentre resta più contenuta nel Perugino.
Anche dal lato degli intermediari bancari il quadro mostra segnali chiari. Le banche di dimensioni più piccole sono quelle che hanno ridotto maggiormente l’esposizione verso le imprese umbre, con una flessione vicina al 30% tra il 2019 e il 2025. Le banche maggiori hanno contenuto il calo, ma senza riuscire a compensare la riduzione complessiva del credito.
Il riflesso diretto di questa dinamica è il calo del prestito medio per impresa. Nel 2025 un’azienda umbra dispone in media di 114 mila euro di credito bancario, contro i 133 mila della media nazionale. Il confronto con altre regioni del Centro Italia evidenzia ulteriormente il divario: nel Lazio la media supera i 154 mila euro, in Toscana è pari a 129 mila, mentre solo le Marche risultano sostanzialmente allineate all’Umbria. Sei anni fa, nel 2019, il prestito medio regionale era di 155 mila euro.
Neppure l’ultimo anno analizzato mostra segnali di inversione. Tra il secondo trimestre 2024 e lo stesso periodo del 2025, il credito reale alle imprese umbre è diminuito di un ulteriore 5,5%, pari a oltre 514 milioni di euro. Una riduzione molto più marcata rispetto a quella registrata a livello nazionale e nel resto del Centro Italia.
Secondo la Camera di Commercio e le analisi della Banca d’Italia, alla base di questa dinamica ci sono due fattori che si rafforzano a vicenda: da un lato una domanda di credito più debole, legata a investimenti contenuti e a un clima di fiducia ancora fragile; dall’altro politiche di offerta prudenti da parte degli istituti bancari, soprattutto verso micro e piccole imprese, che costituiscono una parte rilevante del sistema produttivo umbro.
“Quando mancano risorse finanziarie, mancano anche investimenti e prospettive di crescita”, sottolinea il presidente della Camera di Commercio dell’Umbria, Giorgio Mencaroni. “Il problema non riguarda solo le banche o le imprese, ma l’intero sistema economico regionale. Serve ricostruire fiducia e rimettere in moto il dialogo tra imprese e sistema bancario, creando condizioni che rendano conveniente tornare a investire in Umbria”.
Il quadro che emerge è quello di un’economia che fatica a riattivare il circuito tra credito, investimenti e crescita. Gli investimenti pubblici e le risorse del PNRR hanno attenuato l’impatto della debolezza privata, ma non sono sufficienti a compensare una ritirata così prolungata del credito bancario. Una criticità che guarda al futuro della regione e che chiama in causa politiche economiche, finanziarie e territoriali capaci di ridare ossigeno al sistema produttivo umbro.