


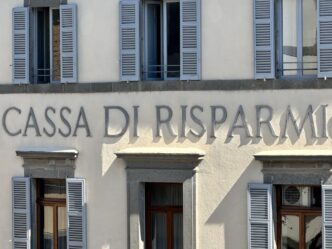
Cassa di Risparmio di Orvieto torna al centro del risico bancario italiano con un’indiscrezione del quotidiano Milano Finanza che indica come possibile acquirente Unicredit. La banca orvietana è tornata al centro dell’interesse dopo il brusco stop alla trattativa con Banca del Fucino a giugno. MCC, attuale controllante di CRo ha ribadito la volontà di procedere con la cessione dell’istituto orvietano e il rumor rilanciato da Milano Finanza pone una domanda importante che varrebbe anche per un’altra delle pretendenti, Banco Desio.
Quanto sarebbero compatibili le reti dei due istituti nei territori dove già oggi operano entrambi? La rete delle filiali di CariOrvieto è distribuita per la quasi totalità tra Umbria, Toscana e Lazio. Unicredit è uno dei maggiori player presenti in Umbria e Lazio e nella sola Orvieto ha già due agenzie. In Umbria il gruppo guidato da orche ha acquisito da tempo CariPerugia mentre a Roma e nel Lazio la presenza è piuttosto radicata dopo il matrimonio con Banco di Roma. Insomma l’eventuale acquisizione potrete rivelarsi particolarmente delicata sotto il profilo della concorrenza. Le sovrapposizioni dovrebbero essere valutate dalle autorità competenti sulla base dei mercati rilevanti e della struttura complessiva dell’operazione. Ma è ragionevole ipotizzare che la concentrazione degli sportelli e delle quote di mercato in alcune aree territoriali diventerebbe uno dei dossier da esaminare con maggiore attenzione, con la possibilità, se necessario, di aggiustamenti e/o cessioni. La situazione è piuttosto simile nell’eventualità di un’acquisizione da parte di Banco Desio che con la rete della ex-Popolare di Spoleto andrebbe a sovrapporsi in quasi tutte le aree di interesse per CariOrvieto.
E la questione assume un interesse molto concreto per Orvieto. La Cassa non è soltanto un marchio storico: è una banca che ha costruito nel tempo il proprio valore proprio attraverso la presenza capillare sul territorio. Un’acquisizione da parte di un grande gruppo potrebbe quindi portare maggiore solidità, prodotti e capacità finanziaria, ma dovrebbe essere accompagnata dalla domanda su che fine farebbe quella rete territoriale.
Più particolare appare invece lo scenario Crédit Agricole-Credem, che potrebbe rappresentare una soluzione più semplice sotto il profilo della territorialità. L’ipotesi, riportata nel quadro degli interessamenti alla Cassa, vedrebbe infatti due gruppi già presenti e radicati nel mercato italiano confrontarsi con la possibilità di ampliare ulteriormente la propria presenza e su territori confinanti con quelli dove già operano in Italia.
A rendere il dossier interessante sono comunque i numeri della Cassa. L’istituto ha chiuso il 2025 con 10,8 milioni di euro di utile netto, impieghi netti alla clientela per circa 1,341 miliardi di euro, una raccolta complessiva di circa 1,795 miliardi e un Cet1 al 18,83%. Anche i primi sei mesi del 2026 sono più che interessanti, con un utile netto pari a 4,7 milioni di euro. Sebbene il dato risulti in fisiologica flessione rispetto ai 6,2 milioni registrati nello stesso periodo del 2025, i fondamentali confermano la fiducia della clientela e la tenuta operativa della banca. A dimostrazione del forte legame con il territorio, spiccano i 119 milioni di euro di nuovi finanziamenti erogati a sostegno di famiglie e imprese. A blindare i conti ci pensano infine i coefficienti di solidità patrimoniale. Il CET1 capital ratio, il Tier1 e il Total capital ratio raggiungono un rassicurante 19,05%, in ulteriore miglioramento rispetto al 18,81% di fine 2025.
La valutazione dell’operazione, secondo quanto riportato da Milano Finanza, potrebbe aggirarsi su una cifra superiore ai 100 milioni di euro.
Rimanendo nel campo delle ipotesi la domanda rimane sempre la stessa, chi potrà garantire alla Cassa una prospettiva di crescita senza indebolire quel radicamento territoriale che costituisce una parte importante del suo valore? UniCredit rappresenterebbe certamente un salto dimensionale importante, ma proprio la sua presenza già consolidata in Umbria rende inevitabile interrogarsi sulle sovrapposizioni e sulle eventuali conseguenze sul numero e sulla distribuzione degli sportelli. Banco Desio partirebbe da una conoscenza altrettanto forte del territorio, maturata attraverso l’esperienza della Popolare di Spoleto, e dovrebbe quindi confrontarsi con analoghe valutazioni. Lo scenario Crédit Agricole-Credem, invece, appare sotto questo profilo particolarmente interessante perché potrebbe offrire una diversa combinazione tra dimensione nazionale e presenza territoriale.
La partita è appena ricominciata. E questa volta, oltre al prezzo che Mediocredito Centrale riuscirà a spuntare, per Orvieto sarà fondamentale capire quale banca arriverà e, soprattutto, quale banca e come resterà sul territorio.