


Dall’analisi sul valore aggiunto relativa al 2025, elaborata da Unioncamere e dal Centro Studi delle Camere di commercio Guglielmo Tagliacarne e diffusa dalla Camera di Commercio dell’Umbria emerge una forte contraddizione, L’Umbria corre dove pesa meno economicamente e rallenta nel suo core. I numeri ci dicono che il sistema produttivo corre a due velocità. Da una parte industria, costruzioni e agricoltura, capaci di registrare incrementi nettamente superiori alle rispettive medie nazionali e di collocarsi nelle prime posizioni delle graduatorie italiane. Dall’altra il vasto comparto dei servizi, che rappresenta quasi il 70% dell’economia regionale e che continua a mostrare evidenti difficoltà di crescita.
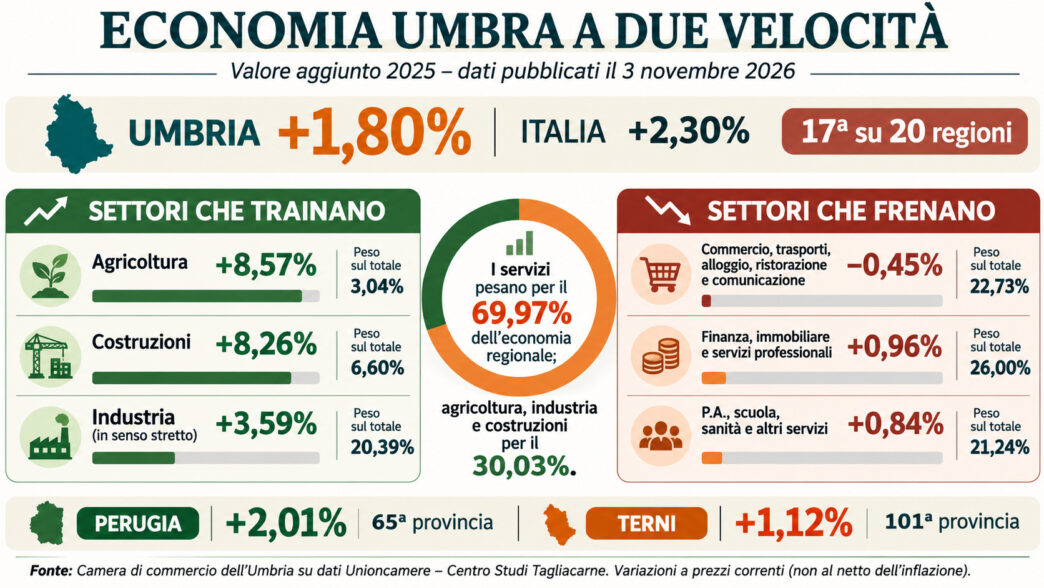
Il risultato complessivo è un valore aggiunto di 25,34 miliardi di euro, in aumento dell’1,80% rispetto al 2024. Un incremento inferiore sia alla media nazionale del 2,30% sia a quella del Centro Italia del 2,29%, che colloca l’Umbria al diciassettesimo posto tra le venti regioni italiane.
Soltanto Puglia (+1,69%), Molise (+1,51%) e Toscana (+1,47%) registrano risultati inferiori. Fanno meglio, invece, le altre due regioni confinanti del Centro, con le Marche al +2,38% e il Lazio al +2,80%.
Va precisato che l’indagine misura le variazioni del valore aggiunto a prezzi correnti, dunque senza depurare i risultati dall’effetto dell’inflazione. Non si tratta, quindi, di una misurazione della crescita economica reale.
Industria, agricoltura e costruzioni sono i motori della crescita
Il segnale più incoraggiante arriva dall’apparato produttivo tradizionale, che cresce di più della media nazionale. L’agricoltura segna un incremento dell’8,57%, contro il +6% nazionale, conquistando la sesta posizione in Italia. Un risultato particolarmente positivo per un settore che conserva un’importante presenza nell’economia e nell’identità produttiva dell’Umbria. Il suo contributo alla ricchezza regionale rimane tuttavia limitato: circa 770 milioni di euro, pari al 3,04% del valore aggiunto complessivo.
È proprio questo il primo elemento che aiuta a comprendere il paradosso economico umbro. Un settore può registrare una crescita percentuale molto elevata, ma incidere relativamente poco sul risultato generale quando il suo peso sul sistema produttivo è contenuto.
Ancora più significativo è il risultato delle costruzioni, che crescono dell’8,26% a fronte di una media italiana del 3,43%. L’Umbria si colloca al secondo posto nazionale, preceduta soltanto dall’Abruzzo. Il comparto genera 1,67 miliardi di euro e rappresenta il 6,60% dell’economia regionale. Alla sua dinamica possono contribuire anche i numerosi interventi legati alla ricostruzione successiva al terremoto del 2016, sebbene l’indagine non consenta di stabilire quale quota della crescita sia direttamente riconducibile a questi cantieri.
L’altro segnale positivo arriva dall’industria in senso stretto, escludendo l’edilizia. Il valore aggiunto cresce del 3,59%, più del doppio rispetto al dato italiano dell’1,37%. Una performance che colloca l’Umbria al quarto posto tra le regioni. Con 5,17 miliardi di euro prodotti, l’industria rappresenta il 20,39% del valore aggiunto regionale, una quota superiore alla media italiana del 19,68%.
È il settore che, tra quelli in maggiore espansione, possiede anche la dimensione economica più rilevante.
Ma i tre comparti, sommati, arrivano appena al 30,03% dell’intera economia umbra. Una proporzione che spiega perché i risultati positivi non siano sufficienti a imprimere una maggiore accelerazione al dato complessivo.
Il vero problema è nei servizi, quasi il 70% dell’economia regionale
Se industria, edilizia e agricoltura rappresentano il volto dinamico dell’Umbria, il terziario è il settore nel quale emergono le difficoltà più profonde.
I tre grandi aggregati dei servizi producono complessivamente il 69,97% del valore aggiunto regionale. Nessuno di essi riesce a tenere il passo della corrispondente media nazionale.
Il risultato più preoccupante riguarda l’insieme di attività che comprende commercio all’ingrosso e al dettaglio, riparazione dei veicoli, trasporti, magazzinaggio, alberghi, ristoranti, informazione e comunicazione.
Questo aggregato registra una contrazione dello 0,45%, mentre in Italia cresce del 2,14%. L’Umbria è l’unica regione italiana a presentare un risultato negativo in questo gruppo di attività. Non si tratta di un comparto marginale. Con 5,76 miliardi di euro di valore aggiunto, rappresenta il 22,73% dell’intera economia regionale.
Il dato segnala una debolezza che coinvolge attività strettamente legate alla domanda interna, alla mobilità, ai consumi e ai servizi rivolti a cittadini e imprese.
Anche il confronto con le regioni vicine evidenzia le difficoltà dell’Umbria. Nello stesso aggregato, la Toscana cresce dello 0,21%, le Marche dello 0,81% e il Lazio dell’1,38%.
La distanza rispetto alla media italiana raggiunge i 2,59 punti percentuali.
Il paradosso del turismo, più visitatori ma il comparto allargato arretra
Tra gli elementi che meritano maggiore attenzione emerge il rapporto tra l’andamento del turismo e quello del valore aggiunto prodotto dai servizi.
Secondo le statistiche ufficiali della Regione Umbria, nel 2025 gli arrivi nelle strutture ricettive sono aumentati del 9,1%, raggiungendo 3,04 milioni, mentre le presenze sono cresciute dell’8,5%, arrivando a 7,94 milioni. Numeri importanti che testimoniano il grande appeal dell’Umbria ma a questi non corrisponde una crescita economica del raggruppamento economico alloggio-ristorazione che presenta una variazione negativa. Sembra una contraddizione e proprio per questo serve un’analisi attenta dei dati.
L’aumento dei turisti e dei pernottamenti non si traduce necessariamente in un incremento proporzionale del valore aggiunto. Soprattutto, l’aggregato esaminato dall’indagine comprende molte altre attività, dal commercio ai trasporti fino ai servizi di comunicazione.
I dati disponibili non permettono quindi di attribuire la flessione specificamente agli alberghi, ai ristoranti o alle attività turistiche.
Rimane però una questione economica di fondo: la crescita dei flussi turistici, da sola, non basta a descrivere la capacità complessiva del sistema dei servizi di creare valore. È un elemento che merita particolare attenzione anche per territori a forte vocazione turistica come l’Orvietano, dove il rapporto tra presenze, consumi, attività commerciali e ricadute economiche rappresenta una questione centrale per lo sviluppo locale.
Finanza, professioni e servizi avanzati crescono troppo lentamente
Le difficoltà del terziario non si limitano al commercio e alle attività collegate all’ospitalità.
Il secondo grande aggregato comprende attività finanziarie e assicurative, immobiliari, professionali, scientifiche, tecniche, amministrative e di supporto alle imprese.
È il comparto più consistente dell’economia regionale, con 6,59 miliardi di euro di valore aggiunto, pari al 26% del totale.
Nel 2025 la crescita si ferma però allo 0,96%, contro il 2,39% nazionale e il 2,30% del Centro Italia. Un risultato che colloca l’Umbria al penultimo posto tra le regioni, davanti soltanto al Veneto.
Si tratta di un dato rilevante anche sotto il profilo delle prospettive di sviluppo. In questo raggruppamento si concentrano infatti numerose attività professionali, tecniche e di supporto, importanti per il funzionamento delle imprese e per l’organizzazione del sistema economico.
Una crescita così contenuta evidenzia una difficoltà che riguarda una componente molto estesa del tessuto produttivo regionale.
Anche l’aggregato che comprende pubblica amministrazione, scuola e sanità resta indietro
Il terzo gruppo dei servizi comprende amministrazione pubblica e difesa, istruzione, sanità, assistenza sociale, attività artistiche, intrattenimento e altri servizi.
Nel complesso produce 5,38 miliardi di euro, equivalenti al 21,24% del valore aggiunto regionale.
La crescita si ferma allo 0,84%, contro una media nazionale del 2,15%. Anche in questo caso l’Umbria occupa la penultima posizione italiana, davanti soltanto alla Valle d’Aosta.
Il dato impone tuttavia una precisazione.
L’aggregato non comprende esclusivamente la pubblica amministrazione, ma anche numerose attività svolte da soggetti privati. L’indagine non distingue il contributo specifico dei diversi comparti.
Non è quindi possibile affermare che la sola pubblica amministrazione umbra sia cresciuta dello 0,84%, né utilizzare questo valore come misura dell’incremento della spesa pubblica.
Resta il fatto che un raggruppamento che rappresenta oltre un quinto dell’economia regionale cresce meno della metà della media italiana.
Perugia tiene meglio, Terni scivola al 101° posto
Perugia produce 19,42 miliardi di euro di valore aggiunto e registra una crescita del 2,01%, collocandosi al 65° posto tra le 107 province italiane.
Terni si ferma invece a 5,92 miliardi, con un incremento dell’1,12% e il 101° posto nella graduatoria nazionale.
Il dato ternano è particolarmente significativo perché evidenzia una crescita nettamente più lenta sia rispetto a Perugia sia rispetto alla media italiana.
Le differenze emergono soprattutto nell’industria.
Nella provincia di Perugia il valore aggiunto industriale aumenta del 4,59%, un risultato che vale la dodicesima posizione nazionale.
Nella provincia di Terni, invece, registra una lieve contrazione dello 0,07%, con l’82° posto.
Il quadro cambia nelle costruzioni, dove entrambe le province ottengono risultati molto positivi. Terni cresce del 9,04%, conquistando la sesta posizione nazionale, mentre Perugia registra un incremento dell’8,01%, collocandosi all’ottavo posto.
Anche l’agricoltura presenta risultati pressoché identici, con il +8,61% nel Ternano e il +8,55% nel Perugino.
Le difficoltà più evidenti tornano però nei servizi.
Nell’aggregato che comprende commercio, trasporti, ospitalità e comunicazione, Perugia registra un calo dello 0,44% e Terni dello 0,50%.
Le due province occupano rispettivamente il 101° e il 102° posto nazionale e figurano tra le sole nove province italiane con un risultato negativo in questo insieme di attività.
Non va molto meglio negli altri raggruppamenti del terziario.
Le attività finanziarie, immobiliari e professionali crescono dell’1,04% a Perugia e dello 0,67% a Terni, mentre l’aggregato che comprende pubblica amministrazione, scuola, sanità e altri servizi registra rispettivamente +0,89% e +0,70%.
Per il territorio ternano, al quale appartiene anche l’Orvietano, questi risultati rappresentano un segnale da osservare con attenzione. I dati provinciali non consentono tuttavia di misurare direttamente l’andamento economico dei singoli comuni.
La sfida dell’Umbria è far crescere anche il settore più grande della sua economia
L’indagine evidenzia dunque una situazione meno uniforme di quanto possa suggerire il solo dato complessivo.
L’Umbria dispone di un sistema industriale che nel 2025 ha dimostrato una buona capacità di crescita, di un settore edilizio particolarmente dinamico e di un’agricoltura che registra risultati superiori alla media nazionale.
Ma le performance del sistema industriale vengono fortemente intaccate da un terziario debole, che per dimensioni incide in modo determinante sull’andamento generale.
Il nodo fondamentale è proprio questo.
Non è sufficiente che alcuni settori crescano molto se quelli che rappresentano la parte prevalente dell’economia rimangono sostanzialmente fermi o addirittura arretrano.
Il dato sui servizi solleva interrogativi sulla capacità del sistema regionale di generare valore attraverso commercio, attività professionali, servizi alle imprese e comparti collegati alla vita economica e sociale del territorio.
Allo stesso tempo, la distanza tra Perugia e Terni suggerisce la necessità di guardare alle differenti caratteristiche produttive delle due province, evitando di considerare l’economia umbra come un sistema omogeneo.
I risultati del 2025 non consentono, da soli, di individuare le cause strutturali del ritardo né di formulare previsioni sull’andamento futuro. Indicano però con chiarezza quali comparti stanno contribuendo maggiormente alla crescita e quali mostrano le difficoltà più significative.
Ed è da questa distinzione che dovrebbe partire una riflessione sulle prospettive economiche della regione.
Perché il problema dell’Umbria non è l’assenza di settori capaci di crescere. È che la parte più consistente della sua economia non riesce ancora a tenere lo stesso passo.