


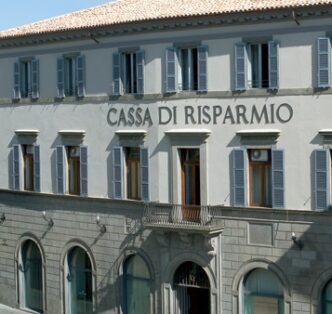
Mediocredito Centrale ha concesso a Banco Desio un periodo di esclusiva per negoziare l’acquisizione dell’85,32% di Cassa di Risparmio di Orvieto. In questa fase verrà definito il prezzo finale, le condizioni, gli accordi con la Fondazione CRO titolare della quota restante e le autorizzazioni. Dal canto suo Banco Desio ha dichiarato che l’operazione sarebbe coerente con l’obiettivo di rafforzare la propria presenza territoriale e di crescere in modo sostenibile.
Come avevamo già scritto in precedenza il punto non è se vendere o meno, ma a chi e a quali condizioni. In soldoni quale sarà il modello industriale: mantenimento di una banca autonoma con il marchio o incorporazione e razionalizzazione della rete nella capogruppo. Nelle ipotesi avevamo scritto del precedente di Desio con la Popolare di Spoleto.
Il precedente Banca Popolare di Spoleto
Il timore di una cancellazione del marchio CRO non nasce dal nulla. Nel gennaio 2019 Banco Desio comunicò ufficialmente il progetto di fusione per incorporazione di Banca Popolare di Spoleto nella capogruppo. La banca spiegò che l’operazione serviva a completare l’integrazione operativa e aziendale già in corso, assicurando ai clienti continuità nei rapporti con la filiale. Di fatto il marchio BPS è scomparso ma questo precedente non può essere automaticamente applicato per CRO. L’eventuale fusione dipenderà da vari fattori a partire dai costi di integrazione, dalla redditività della banca dal tipo di struttura dell’operazione e dalle richieste che potrebbero arrivare dalle autorità competenti. Tuttavia Banco Desio ha già utilizzato in Umbria un modello di acquisizione seguito dalla presa in carico diretta della controllata e dalla scomparsa del marchio autonomo. Desio con Spoleto ha operato in tre fasi distinte, una prima di continuità per non “destabilizzare” la clientela, poi è partita con l’integrazione di sistemi, processi e governance e la terza fase è stata proprio la fusione societaria e la razionalizzazione degli sportelli.
Dunque, sempre rimanendo nel campo delle ipotesi il marchio CRO potrebbe rimanere a tempo ma poi, applicando lo schema Spoleto, nel lungo periodo andrebbe a sparire.
La sovrapposizione territoriale è molto forte
Al 30 giugno 2025 CRO disponeva di 41 filiali: 22 in Umbria, 16 nel Lazio e 3 in Toscana. In Umbria la concentrazione è particolarmente forte nella provincia di Terni, con 19 sportelli, mentre 3 sono in provincia di Perugia.
Dai dati di bilancio del 2025 di Banco Desio si evince che le filiali umbre sono 40 che pesano per il 14,5% sulla rete del gruppo. Nello stesso documento viene precisato che Banco Desio mantiene anche il marchio Banca Popolare di Spoleto e che nel 2025 ha già chiuso sei filiali in situazione di sovrapposizione geografica, trasferendo i rapporti nelle filiali dello stesso comune. Questa è una questione non marginale. Ad oggi sono più di 60 gli sportelli che si sovrappongono con una particolare sensibilità nell’orvietano e nel ternano con la forte presenza di CRO e la rete di BPSpoleto ereditata da Desio. Non è certamente scontata la revisione ma plausibile anche alla luce di eventuali richieste delle autorità competenti. Il risultato potrebbe essere il trasferimento e la chiusura di alcune filiali, la loro parziale trasformazione in punti di consulenza o digitali. E’ molto probabile, invece, che verranno effettuati interventi sui costi immobiliari (locazioni in primis), sul personale e sulla distribuzione degli sportelli.
Gli effetti occupazionali possibili su Orvieto
Al 30 giugno 2025 CRO contava 271 dipendenti e 41 sportelli. Il dato conferma che la banca rappresenta un datore di lavoro rilevante per la città e per l’area dell’Orvietano.
L’eventuale fusione non comporterebbe automaticamente licenziamenti. Nel precedente della fusione Banca Popolare di Spoleto–Banco Desio, l’accordo sindacale del 2019 prevedeva il trasferimento senza soluzione di continuità dei rapporti di lavoro alla banca incorporante. L’intesa dichiarava che l’operazione non avrebbe prodotto di per sé ricadute occupazionali, limitava la mobilità territoriale e stabiliva che i trasferimenti tra le sedi di Spoleto e Desio fossero disposti su base volontaria. Ma non può essere riportato totalmente ad oggi. Le reti sono molto sovrapposte ma sicuramente indica il modus operandi di Banco Desio che potrebbe gestire una prima fase di integrazione: mantenimento dei rapporti di lavoro, riqualificazione professionale, pensionamenti o uscite volontarie e riduzione delle sovrapposizioni attraverso trasferimenti interni. Il rischio maggiore per Orvieto non sarebbe quindi necessariamente una perdita immediata di posti, bensì il progressivo ridimensionamento delle funzioni di sede.
Se CRO venisse incorporata, le attività amministrative, informatiche, contabili, di rischio e di back office potrebbero essere accentrate nelle strutture del gruppo. Per Orvieto questo potrebbe tradursi in più mobilità verso altre sedi e una maggiore dipendenza dalle decisioni prese fuori regione. Al contrario, le attività commerciali potrebbero essere rafforzate se Banco Desio decidesse di utilizzare Orvieto come presidio territoriale per imprese, famiglie e gestione del risparmio.
Anche la rete degli sportelli avrebbe conseguenze sull’occupazione. Alcuni dipendenti potrebbero essere spostati verso filiali vicine e in questo scenario, la tutela dell’occupazione dipenderebbe molto dal piano industriale, dall’età media del personale, dai pensionamenti previsti e dalla disponibilità di Banco Desio a investire sulla rete umbra. Per il territorio sarebbe quindi importante che l’eventuale accordo di integrazione chiarisse almeno quattro aspetti: il mantenimento a Orvieto di una struttura direzionale o territoriale; il numero minimo di dipendenti e filiali garantiti; le modalità di gestione della mobilità. Senza questi impegni, il rischio è che le sinergie di costo vengano ottenute soprattutto riducendo la presenza qualificata della banca nella città.
Il confronto dei fondamentali
I dati non sono perfettamente omogenei: Banco Desio presenta risultati consolidati di gruppo, mentre i numeri CRO riguardano la singola banca. Il confronto serve quindi a valutare dimensione, redditività, qualità del credito e solidità, non a costruire un conto economico pro-forma.
Nel 2025 Banco Desio ha realizzato un utile netto consolidato di 127,3 milioni di euro, mentre CRO ha chiuso l’esercizio con un utile di 10,8 milioni. Nel primo semestre 2026 l’utile di Banco Desio è stato di 76,1 milioni, in crescita dell’8% sullo stesso periodo precedente; quello di CRO è stato di 4,7 milioni, contro 6,2 milioni nel primo semestre 2025.
Sul fronte dei ricavi, nel primo semestre 2026 Banco Desio ha registrato 324,6 milioni di proventi operativi, con un margine di interesse di 181,5 milioni e commissioni nette per 126,8 milioni. CRO ha realizzato un margine di intermediazione di 30,16 milioni, composto da 19,97 milioni di margine di interesse e 9,91 milioni di commissioni nette. Nel 2025 CRO aveva registrato un margine di intermediazione di 62 milioni, un margine di interesse di 39,9 milioni e commissioni nette per 20,1 milioni.
La maggiore efficienza di Banco Desio emerge dal cost/income, pari al 60,3% nel 2025 e al 55,9% nel primo semestre 2026 sulle poste ricorrenti. CRO si è attestata al 65,9% nel 2025. Per il primo semestre 2026, usando i costi operativi e il margine di intermediazione comunicati dalla banca, il rapporto di CRO è intorno al 70,6%; il confronto va trattato con cautela perché le definizioni e i perimetri non sono perfettamente identici.
Quanto agli impieghi, CRO aveva 1,341 miliardi di euro di impieghi netti a fine 2025 e 1,371 miliardi al 30 giugno 2026. Banco Desio disponeva di 15,331 miliardi di crediti verso clientela nel primo semestre 2026. Anche sul capitale le due banche mostrano livelli robusti: il CET1 era al 18,3% per Banco Desio a fine 2025 e al 17,7% nel primo semestre 2026; per CRO era al 18,83% a fine 2025 e al 19,05% a giugno 2026.
Sul rischio di credito, CRO presentava a fine 2025 un NPE ratio lordo dell’1,71% e netto dell’1,06%; a giugno 2026 l’NPL ratio lordo era salito all’1,91%. Banco Desio indicava invece un NPE ratio lordo del 2,9% nel primo semestre 2026 e crediti deteriorati netti pari all’1,4% degli impieghi a fine 2025. Le definizioni non sono del tutto sovrapponibili, ma il dato conferma che CRO arriva alla trattativa con una qualità del credito molto buona.
Banco Desio: scala, redditività e capacità di assorbire l’operazione
Banco Desio ha una dimensione sicuramente maggiore di CRO. Nel primo semestre 2026 ha realizzato 76,1 milioni di utile netto, in crescita dell’8% sul primo semestre 2025. I proventi operativi sono saliti a 324,6 milioni, con commissioni nette in aumento del 17,9% a 126,8 milioni. Il cost/income ricorrente è sceso al 55,9%, mentre il CET1 del gruppo è pari al 17,7% e il total capital ratio al 18,7% .
Il quadro è quello di un acquirente con una buona capacità patrimoniale e una struttura già organizzata per incorporare una realtà più piccola. La dimensione di CRO, pur significativa localmente, è ridotta rispetto al gruppo: i suoi impieghi sono circa un undicesimo di quelli Banco Desio nel primo semestre 2026.
Il punto di attenzione è la qualità della crescita. Nel semestre Banco Desio ha aumentato i costi del credito e presenta un NPE ratio lordo del 2,9%, superiore a quello di CRO. L’acquisizione sarebbe quindi interessante per le sinergie di rete e di ricavi, ma non dovrebbe essere valutata soltanto in base all’aumento degli impieghi.
CRO: piccola, patrimonializzata e con buoni indicatori di rischio
CRO ha chiuso il 2025 con 10,8 milioni di utile netto, sostanzialmente stabile rispetto agli 11 milioni del 2024. Il margine di interesse è sceso del 5,2% a 39,9 milioni, ma l’incremento delle commissioni nette a 20,1 milioni ha sostenuto il margine di intermediazione, salito dello 0,6% a 62 milioni. Il cost/income è passato dal 65,5% al 65,9%.
La banca presenta una struttura più piccola e meno efficiente di quella del compratore, ma dispone di una forte dotazione patrimoniale e di una buona qualità del credito. A fine 2025 il CET1 era al 18,83%, l’NPE ratio lordo all’1,71% e quello netto all’1,06%. La raccolta totale da clientela era pari a 1,795 miliardi, mentre gli impieghi netti raggiungevano 1,341 miliardi.
Nel primo semestre 2026 la redditività è però rallentata: utile netto a 4,7 milioni contro 6,2 milioni nello stesso periodo del 2025, margine di intermediazione a 30,16 milioni contro 32,29 milioni e commissioni nette a 9,91 milioni contro 10,61 milioni. Gli impieghi netti sono comunque cresciuti a 1,371 miliardi e il CET1 è salito al 19,05%. L’NPL ratio lordo è aumentato all’1,91%, restando tuttavia su un livello contenuto.
La lettura complessiva è quindi duplice: CRO non è un’azienda in difficoltà da salvare, ma una banca locale profittevole e ben capitalizzata; allo stesso tempo, la sua scala e il cost/income più elevato offrono a Banco Desio un margine per ottenere sinergie attraverso sistemi comuni, strutture centrali e rete distributiva.
Le possibili conseguenze per CRO
Se Banco Desio confermerà il modello BPS, la conseguenza più rilevante sarà la fusione di CRO nella capogruppo. La sede e alcune funzioni potrebbero essere ridimensionate, mentre le attività amministrative, informatiche, di rischio e di back office verrebbero progressivamente accentrate.
Per la clientela questo potrebbe significare nuovo IBAN, nuova documentazione contrattuale, migrazione dei sistemi e cambio dell’insegna. In una prima fase il nuovo proprietario avrebbe interesse a evitare discontinuità; nel medio periodo, invece, l’integrazione diventerebbe il principale strumento per ridurre i costi.
La sovrapposizione di 40 filiali Banco Desio con 22 filiali CRO in Umbria è il principale rischio per la rete fisica. È plausibile che Banco Desio analizzi redditività, volumi, distanza tra sportelli, costo degli immobili e potenziale commerciale di ogni sede.
Le filiali più forti potrebbero essere mantenute e potenziate. Le sedi vicine potrebbero essere accorpate. Gli effetti concreti dipenderanno dalla distribuzione dei portafogli clienti: chiusure formalmente efficienti possono essere commercialmente sbagliate se fanno perdere raccolta o indeboliscono il rapporto con imprese e famiglie.
L’integrazione potrebbe portare alla clientela CRO una gamma più ampia di prodotti, maggiore capacità digitale e servizi di wealth management più strutturati. Banco Desio ha una rete e competenze più estese nella gestione del risparmio; CRO ha invece un forte radicamento locale e una base di oltre 65.000 clienti secondo i dati del primo semestre 2026.
Il risultato positivo si realizzerebbe se Banco Desio mantenesse la conoscenza del territorio e non trasformasse l’integrazione in una semplice riduzione dei costi. Per le imprese umbre sarebbe importante conservare autonomia decisionale e tempi rapidi nell’erogazione del credito.
Rischio di perdita di identità e di personale qualificato
Il marchio CRO ha un valore storico e relazionale, soprattutto nell’Orvietano e nel Ternano. La sua cancellazione potrebbe essere percepita come la perdita di un presidio locale, anche se i servizi bancari rimanessero disponibili.
Un secondo rischio riguarda i dipendenti e i responsabili commerciali. Le fusioni possono generare uscite, trasferimenti e sovrapposizioni di ruoli. Se il personale con maggiore conoscenza delle imprese locali venisse disperso, una parte delle sinergie economiche potrebbe trasformarsi in perdita di clientela.
Possibili benefici per la Fondazione e il territorio
La vendita dell’85,32% può offrire alla Fondazione un nuovo azionista industriale dotato di maggiore scala e capacità d’investimento. La Fondazione conserverebbe una partecipazione di minoranza e dovrebbe valutare come tutelare il valore della quota, il radicamento della banca e la continuità del sostegno al territorio.
La vera verifica sarà il piano post-acquisizione: numero minimo di filiali, mantenimento della direzione o di funzioni territoriali, obiettivi di credito a famiglie e imprese, tutela dell’occupazione e modalità di valorizzazione del patrimonio storico della Cassa.
Il dato da seguire nei prossimi mesi non sarà il piano industriale dell’acquirente. Saranno decisivi quattro elementi: prezzo e condizioni della cessione, tempi della fusione, numero di sportelli umbri confermati e impegni su personale e credito al territorio.