


L’ istantanea emersa dall’analisi promossa di recente dalla Camera di commercio dell’Umbria sull’economia della regione ha rivelato, poco sorprendentemente, un’immagine con più di un lato in ombra. In estrema sintesi, e in un ordine che rimane funzionale a proporre una chiave di lettura:
- la redditività delle aziende non è del tutto confortante, soprattutto se confrontata con quella di regioni similari;
- la specializzazione produttiva è baricentrica su settori maturi;
- la dinamica degli affidamenti bancari mostra una penalizzazione delle imprese con tassi implicanti un premio al rischio che denota una probabilità di insolvenza non trascurabile;
- vi è una vera e propria emergenza demografica.
Molti di questi aspetti, forse tutti, caratterizzano anche l’economia dell’orvietano. Qual è la possibile narrazione che incasella l’evidenza empirica in una spiegazione induttiva? Provo a proporla.
Il gancio cui è appesa la catena delle induzioni che sto per dipanare è la relazione che lega il risparmio (S) all’investimento (I). Nel nostro caso, l’asfittica dinamica di prestiti bancari e la contenuta redditività aziendale fanno ritenere verosimile un eccesso di S su I. In tal caso, il risparmio interno che non si trasforma in investimento genera un surplus dei conti con l’estero (rispetto all’Umbria o a Orvieto, se ci si riferisce a quest’ultimo) e va a finanziare gli investimenti altrove. Ma la relazione S, I, bpc (bilancia delle partite correnti) è una identità contabile sempre verificata, non un’equazione che spieghi un comportamento, per cui richiede di essere interpretata.
La mia ipotesi di lavoro è nel senso di causazione che va dagli investimenti al risparmio: sono quelli ad essere carenti non il secondo a essere in eccesso.
Come mostrerò tra poco, la questione non è meramente nominalistica. La direzione della causazione da me proposta è avvalorata da tre considerazioni. In primo luogo, la specializzazione produttiva incentrata su settori maturi, con poca necessità di aggiornamento tecnologico (per esempio, per quanto riguarda Orvieto, commercio, ristorazione, alberghiero), per cui a basso I. In secondo luogo, la crisi demografica non consente un approvvigionamento di forza lavoro giovanile, addestrata alle nuove tecnologie, per cui il saggio di crescita del lavoro è troppo contenuto perché sia profittevole investire ex-novo, stante che il capitale per addetto (K/L) è già elevato. Non si sfugge alla cogenza del lemma: il processo di sviluppo economico è sempre vincolato dalla risorsa scarsa, in questo caso il lavoro qualificato. Peraltro, che il fattore limitante sia la disponibilità di forza lavoro è tipico delle economie “mature” dove, appunto, la demografia mostra segni di crisi; al contrario, nei paesi in via di sviluppo il fattore scarso è il capitale in quanto il reddito è troppo basso per generare contemporaneamente il consumo necessario a vivere e un volume di risparmio in grado di finanziare gli investimenti. Non è un caso che – come mostrarono Stolper e Samuelson nel 1941 – in contesti di globalizzazione, i paesi sviluppati si specializzano nei prodotti ad alta intensità di capitale, con questo inducendo un aumento della domanda di questo fattore di produzione e un calo di quella del lavoro, con flessione del saggio di salario: questo è uno dei motivi per cui la globalizzazione affidata alle forze di mercato crea molta disparità nei redditi.
Da ultimo, la contenuta dimensione delle imprese aumenta il rischio di credito, percepito dal prestatore di fondi, aumentando il tasso di cut-off ed escludendo una certa congerie di investimenti (quelli con un saggio di redditività inferiore al costo del debito aggiustato con il premio per il rischio di default).
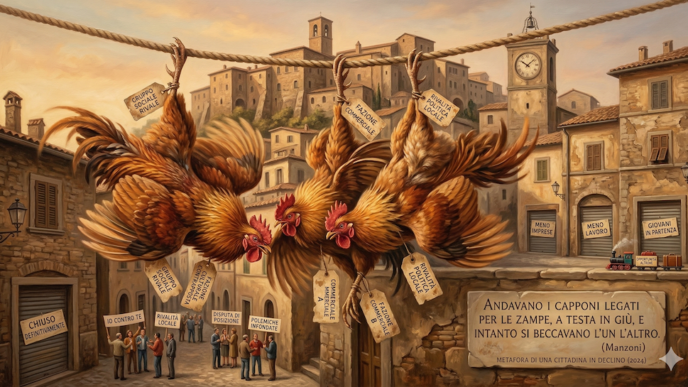
La bassa dinamica dell’accumulazione del capitale si riverbera nella non soddisfacente redditività aziendale con il conseguente declino, sotto gli occhi di tutti. Così il sistema si avvita in una spirale recessiva. Per cui, il problema principale rimane la lentezza del processo di investimento, causata dalle radici descritte, ma “d’un tratto in fondo a una via, un miracolo, il Duomo”, per cui – “dannunzianamente” – si può ancora sperare…